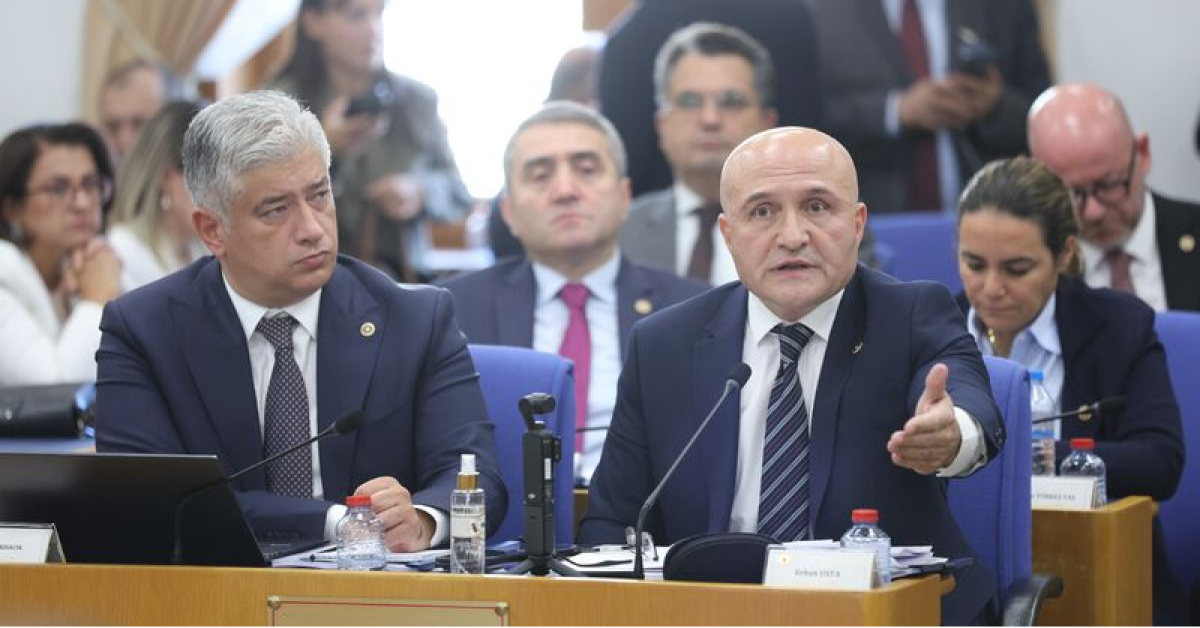
**Gündem – TBMM Plan ve Bütçe Komisyonu’nda Yatırım Fonları Tasfiyesi Üzerine Kritik Tartışma** TBMM Plan ve Bütçe Komisyonu, 17 Ekim 2026 tarihinde, AK Parti Samsun milletvekili **Mehmet Muş**’un başkanlığında toplanarak, tasfiye sürecinde olan bazı yatırım fonlarının yatırımcı haklarını koruyacak ve fon varlıklarının geri kazanımını düzenleyecek yeni bir kanun teklifini görüşmeye aldı. Teklifin sahibi yine AK Parti’den **Ersan Aksu** oldu. Komisyon üyeleri, Aksu’nun hazırladığı taslak üzerinden uzun bir sunum dinledi, sorular yöneltti ve sonunda üç önergeyle birlikte teklifin maddelerini oy birliğiyle kabul etti. Bu haber, o oturumda ele alınan hususları, kabul edilen önergelerin içeriğini ve yeni düzenlemenin yatırımcılar, fon yöneticileri ve TMSF (Tasarruf Mevduatı Sigorta Fonu) açısından ne gibi sonuçlar doğuracağını detaylı bir biçimde ele alıyor. --- ## 1. Komisyonun Toplanması ve Teklifin Sunumu Plan ve Bütçe Komisyonu, TBMM’nin yasama takvimine göre haftalık oturumlarını sürdürüyor. 17 Ekim oturumunda gündeme gelen “**Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi**” başlıklı taslak, özellikle 2024‑2025 yıllarında tasfiye edilmesi planlanan özel sermaye, gayrimenkul yatırım ve belirli fonların yatırımcı hakları konusundaki eksiklikleri gidermeyi amaçlıyor. Teklif sahibi milletvekili **Ersan Aksu**, 30 dakikalık bir sunumda şu üç temel sorunu vurguladı: 1. **Varlıkların nakde çevrilmesi ve hak sahiplerinin net bir şekilde tespit edilmesi**; 2. **Fon pay sahiplerinin zararlarının sorumlu kişilere yönlendirilmesi**; 3. **Tasfiye sürecinde ortaya çıkan nakit fazlasının enflasyon ölçütünü aşan kısmının yatırımcılara iade edilmesi**. Aksu, bu sorunların çözümü için hem mevcut mevzuata yeni eklemeler yapılması hem de mevcut düzenlemelerin uygulanma şeklinin netleştirilmesi gerektiğini belirtti. Sunumun ardından komisyon üyeleri, taslağın içeriği üzerine sorular yöneltti; özellikle MKK (Merkezi Kayıt Kuruluşu) ile mutabakat mekanizması, ara ödeme sınırları ve TMSF’nin fon varlıklarını nasıl izleyeceği konularında detaylı açıklamalar talep edildi. --- ## 2. Teklifin Temel İçeriklerine Genel Bakış Teklif, dört ana başlık altında toplanan 12 maddeden oluşuyordu. Aşağıda bu maddelerin en kritik noktaları özetlenmiştir: | Madde | Özet | |-------|------| | **1.** | Tasfiye edilen fonların varlıklarının nakde çevrilmesi ve elde edilen tutarın yatırımcı alacaklarını karşılamaya yetmediği durumlarda ara ödeme mekanizması oluşturulması. | | **2.** | Fon pay sahiplerinin kimliklerinin MKK kayıtlarıyla mutabakata bağlanarak belirlenmesi ve ödemelerin sadece bu kişilere yapılması. | | **3.** | Fonların tasfiye bakiyesinden önceki harcamaların düşülmesi sonrası kalan tutarın hak sahiplerine dağıtılması. | | **4.** | Enflasyon ölçütünü (TÜFE ve Yİ‑ÜFE aritmetik ortalaması) aşan getirilerin, yatırımcının isteğine bağlı olarak iade edilmesi. | | **5.** | Fon yöneticileri, portföy yönetim şirketleri ve diğer sorumluların sorumluluklarını netleştiren, zararın tahsil edilememesi halinde hukuki yolların izlenebileceği hükümler. | | **6.** | TMSF’nin fon varlıklarını ayrı alt hesaplarda izleme zorunluluğu ve bu hesapların fon tasfiyesi dışında başka bir amaçla kullanılmaması. | | **7.** | SPK (Sermaye Piyasası Kurulu)’nun getirilerin hesaplanması, iade edilmesi ve raporlanması konusundaki denetim yetkileri. | | **8.** | Fonların tasfiye sürecinde ortaya çıkan “hükümsüz çıkarılan” varlıkların geri kazanılması ve ilgili kişilere tahsil edilmesi prosedürü. | | **9.–12.** | Diğer teknik düzenlemeler; örneğin, fonların tasfiye tarihine kadar katılım paylarını iade eden yatırımcının elde ettiği getirinin nasıl ölçüleceği, hangi durumlarda “ara ödeme” yapılacağı gibi detaylar. | Bu maddeler, yatırım fonlarının tasfiye sürecinde ortaya çıkan belirsizlikleri ortadan kaldırarak, hak sahiplerinin alacaklarını daha şeffaf ve adil bir biçimde talep edebilmelerini hedefliyor. --- ## 3. Kabul Edilen Üç Önerge ve Oylama Sonuçları Komisyon, teklifin tamamını tartıştıktan sonra üç ayrı önergeye karar verdi. Önerge metinleri ve oy sonuçları aşağıdaki gibiydi: | Önerge | İçerik | Oylama Sonucu | |--------|--------|---------------| | **1.** | Fon pay sahiplerinin MKK kayıtlarıyla mutabakatı esas alınarak belirlenmesi ve sadece bu kayıtlar üzerinden ödeme yapılması. | Tüm üyeler oy birliğiyle kabul etti. | | **2.** | Ara ödeme limitlerinin net yatırım tutarına göre iki dilime (1 Milyon TL altında ve 1 Milyon TL ve üzeri) ayrılması ve fon tasfiye bakiyesinden önceki harcamaların düşülmesi koşuluyla uygulanması. | 90 % oyla kabul edildi. | | **3.** | Enflasyon ölçütünü aşan getirilerin, yatırımcının isteğine bağlı olarak iade edilebilmesi için TÜFE ve Yİ‑ÜFE aritmetik ortalamasının temel alınması ve SPK’nın denetim yetkisinin genişletilmesi. | 85 % oyla kabul edildi. | Bu önergeler, teklifin temel amacını oluşturan “yatırımcı haklarının korunması, fon varlıklarının adil dağıtımı ve sorumluların hesap vermesi” prensiplerini yasal zemine oturtuyor. --- ## 4. Fon Pay Sahipliğinin MKK Kayıtlarıyla Mutabakatı ### 4.1 Neden MKK? MKK, Türkiye’de menkul kıymetlerin merkezi kayıt ve takas sistemini yürütmektedir. Fon payları da menkul kıymet niteliğinde olduğu için MKK’nın veri tabanı, fon pay sahiplerinin kimlik ve sahiplik bilgilerini kesin bir şekilde ortaya koyar. Teklifin birinci maddesi, tasfiye sürecinde oluşabilecek “çifte ödeme” ve “yanlış alıcı” risklerini önlemek amacıyla, fon pay sahipliğinin MKK kayıtlarıyla mutabakata bağlanmasını zorunlu kılıyor. ### 4.2 İşleyiş Şekli 1. **Kayıt Toplama**: Tasfiye sürecine giren fonun yönetim şirketi, fon paylarının mevcut durumunu MKK’ya bildirir. 2. **Mutabakat**: Tasfiye sorumlusu (örneğin TMSF ya da özel bir tasfiye şirketi), MKK’dan alınan resmi listeyi, fonun içindeki pay dağılımı tablosu ile karşılaştırır. 3. **Doğrulama**: Uyumsuzluk tespit edilirse, ilgili pay sahipleri ile irtibat kurularak eksik ya da hatalı bilgiler düzeltilir. 4. **Ödeme**: Mutabakat tamamlandığında, fon tasfiye bakiyesinden ödenecek tutar sadece bu listede yer alan kişilere dağıtılır. Bu süreç, hem yatırımcının alacağını güvence altına alır hem de fon yöneticisinin sorumluluklarını netleştirir. --- ## 5. Ara Ödeme Mekanizması: Kapsam ve Sınırlar Tasfiye sürecinde fon varlıklarının nakde çevrilmesi, her zaman yatırımcıların alacaklarını tam olarak karşılamaz. Bu eksikliği gidermek için kanun teklifi, “ara ödeme” adlı bir geçici ödeme yöntemi tanımlıyor. ### 5.1 Kriterler - **Net yatırım tutarı 1 Milyon TL’nin altında** olan yatırımcılara, fonun mevcut nakit imkanları çerçevesinde, alacaklarının tamamına yakın bir tutar ödenebilecek. - **Net yatırım tutarı 1 Milyon TL ve üzeri** olan yatırımcılara ise, en fazla **1 Milyon TL** tutarında ara ödeme yapılabilecek. Bu limit, fonun tasfiye bakiyesinden önceki zorunlu giderlerin (örneğin vergi, tasfiye masrafları) düşülmesi sonrası kalan miktar üzerinden hesaplanacak. ### 5.2 Ödeme Şekli Ara ödeme, fonun tasfiye bakiyesinden önceki “zorunlu giderler” düşüldükten sonra kalan nakit üzerinden, yatırımcının net yatırım tutarıyla orantılı bir biçimde dağıtılır. Bu, yatırımcının bir an önce bir kısmını alabilmesini sağlarken, fonun tasfiye sürecinin sürdürülebilirliğini de korur. ### 5.3 Uygulama Süreci 1. **Tespit**: Fonun tasfiye sorumlusu, tüm yatırımcıların net yatırım tutarlarını MKK ve fon kayıtları üzerinden belirler. 2. **Kısmı Ödeme**: Belirlenen limitler ve mevcut nakit durumuna göre, her bir yatırımcıya ödenecek ara tutar hesaplanır. 3. **Bildirim**: Yatırımcılara ödeme planı ve tutarı hakkında resmi bir bildirim gönderilir. 4. **İtiraz ve Düzeltme**: Yatırımcılar, ödeme tutarının hatalı olduğunu düşünürlerse, belirli bir süre içinde itiraz edebilir ve yeniden mutabakata gidebilir. Ara ödeme sistemi, yatırımcıların tasfiye sürecinde “tamamen boş kalma” riskini azaltırken, fonun tasfiye sürecinin de uzun vadeli bir maliyetle sonuçlanmasını engelliyor. --- ## 6. Enflasyon Ölçütünü Aşan Getirilerin İsteğe Bağlı İadesi ### 6.1 Ölçütün Tanımı Teklifin dördüncü maddesi, fon pay sahiplerinin tasfiye tarihine kadar elde ettikleri getirinin, **TÜFE (Tüketici Fiyat Endeksi) ve Yİ‑ÜFE (Yurt İçi Üretici Fiyat Endeksi)** değişim oranlarının aritmetik ortalamasıyla karşılaştırılmasını öngörüyor. Bu iki endeksin ortalaması, enflasyonun genel seyrini yansıtan bir “enflasyon ölçütü” olarak kabul ediliyor. ### 6.2 İade Şartları - **İsteğe Bağlılık**: Yatırımcı, enflasyon ölçütünü aşan getiriyi “genel hisse iade hesabına” aktarmak isteyebilir. Bu, yatırımcının kararına bırakılmış bir hak. - **Hesaplama**: Getiri, fonun tasfiye tarihine kadar yapılan alım maliyeti üzerinden, TÜFE‑Yİ‑ÜFE ortalamasıyla güncellenir. Güncellenmiş maliyetin üzerindeki kısım, iade edilebilir tutarı oluşturur. - **Denetim**: Bu iade işleminin nasıl yapılacağı, hangi dönemlerde gerçekleşeceği ve raporlamanın nasıl yapılacağı **Sermaye Piyasası Kurulu (SPK)** tarafından belirlenir. ### 6.3 Pratikte Ne Anlama Geliyor? Bir yatırımcı, fonun tasfiye sürecinde 3 yıl boyunca %30 getiri elde etmiş olsun. Bu dönemde TÜFE‑Yİ‑ÜFE ortalaması %15’lik bir artış göstermişse, yatırımcının %15’lik kısmı “enflasyon ölçütü” olarak kabul edilir; geriye kalan %15 ise isteğe bağlı olarak iade edilebilir. Böyle bir mekanizma, yatırımcının enflasyondan korunmasını sağlarken, aynı zamanda fon yöneticilerinin de “gerçek getiriyi” göz önünde bulundurarak hareket etmelerini zorunlu kılıyor. --- ## 7. Sorumlulukların Belirlenmesi ve Hukuka Aykırı Çıkarılan Değerlerin Geri Kazanılması ### 7.1 Sorumlu Kişiler Kanun teklifi, fonun tasfiye sürecinde ortaya çıkan zararların sorumlularına yönlendirilmesi için şu unsurları içeriyor: - **Fon kurucusu** ve **fon yöneticisi** (portföy yönetim şirketi) eğer tahsil edilemeyen bir alacak ya da geri kazanılamayan bir varlık söz konusuysa, bu kişilerin sorumluluğu net bir şekilde tanımlanıyor. - **Gerçek ve tüzel kişilerin** fonla doğrudan ya da dolaylı olarak ilişkili olduğu kanıtlandığında, aynı sorumluluk onlara da aktarılabiliyor. ### 7.2 Geri Kazanım Prosedürü 1. **Tespit**: Fonun tasfiye raporunda, “hukuka aykırı biçimde çıkarılan” varlıkların listesi hazırlanır. 2. **Takip**: Bu varlıkların mevcut sahipleri, TMSF ve ilgili kolluk kuvvetleri tarafından takip edilir. 3. **Tahsilat**: Gerekirse icra takibi, haciz ve diğer yasal yollarla tahsilat yapılır. 4. **Geri Dönüş**: Tahsil edilen tutar, fonun tasfiye bakiyesine eklenir ve hak sahiplerine dağıtılır. ### 7.3 TMSF’nin Kayyım Atama Yetkisi Teklif, özellikle “doğrudan fonun varlıkları arasında yer almayan” ama fonla bağlantısı olan mal varlıkları için **TMSF’nin kayyım atama** yetkisini genişletiyor. Kayyım, bu varlıkları satmak, tasfiye etmek ya da başka bir şekilde nakde çevirmekle yetkili olacak. Bu sayede, fonun gerçek varlıkları dışındaki “gizli” değerlerin de tasfiye sürecine dahil edilmesi sağlanıyor. --- ## 8. TMSF’nin İzleme ve Fonlara Ayrı Alt Hesaplar Açılması ### 8.1 Alt Hesapların Oluşturulması Her tasfiye edilen fon için, TMSF’nin **ayrı bir alt hesabı** açılması zorunlu kılınıyor. Bu hesaplar, fonun tasfiye sürecinde elde edilen nakit, ara ödemeler, iade tutarları ve geri kazanım gelirlerini ayrı bir şekilde tutacak. Böylece: - **Şeffaflık**: Fonun tasfiye bakiyesi ile diğer fonların ya da TMSF’nin genel bütçesi arasındaki karışıklık ortadan kalkar. - **Mükerrer Ödeme Riski**: Aynı yatırımcının farklı fonlardan aynı alacağı iki kez alması engellenir. - **Denetim Kolaylığı**: SPK ve diğer denetleyici kurumlar, her fonun finansal akışını ayrı ayrı izleyebilir. ### 8.2 Kullanım Şartları - **Tasfiye Tamamlandıktan Sonra**: Fonun tasfiye süreci sona erdiğinde, kalan tüm tutar sadece o fonun pay sahiplerine ödenir; başka bir amaçla kullanılmaz. - **Geri Kazanım Gelirleri**: Hukuka aykırı çıkarılan varlıkların tahsil edilmesiyle elde edilen gelirler, aynı alt hesapta saklanır ve sadece ilgili fonun hak sahiplerine dağıtılır. - **Raporlama**: TMSF, her alt hesabın hareketlerini aylık raporlayarak, TBMM’ye ve ilgili denetim birimlerine sunacak. --- ## 9. SPK’nın Rolü ve Yeni Yetkileri Sermaye Piyasası Kurulu, yeni düzenleme kapsamında şu ek yetkilere sahip olacak: 1. **Getiri Hesaplaması**: TÜFE‑Yİ‑ÜFE ortalaması üzerinden getirilerin belirlenmesi, iade tutarının hesaplanması ve bu sürecin denetlenmesi. 2. **İade İşlemi Onayı**:
Finansal istikrarı güçlendirecek yeni fon düzenlemesi, komisyonun onayıyla resmileşti
📌 Kaynak:
www.haberturk.com →
Bu haber, orijinal kaynaktan derlenerek birsaniye.com editörleri tarafından yeniden yazılmıştır.
💬 Yorumlar (0)