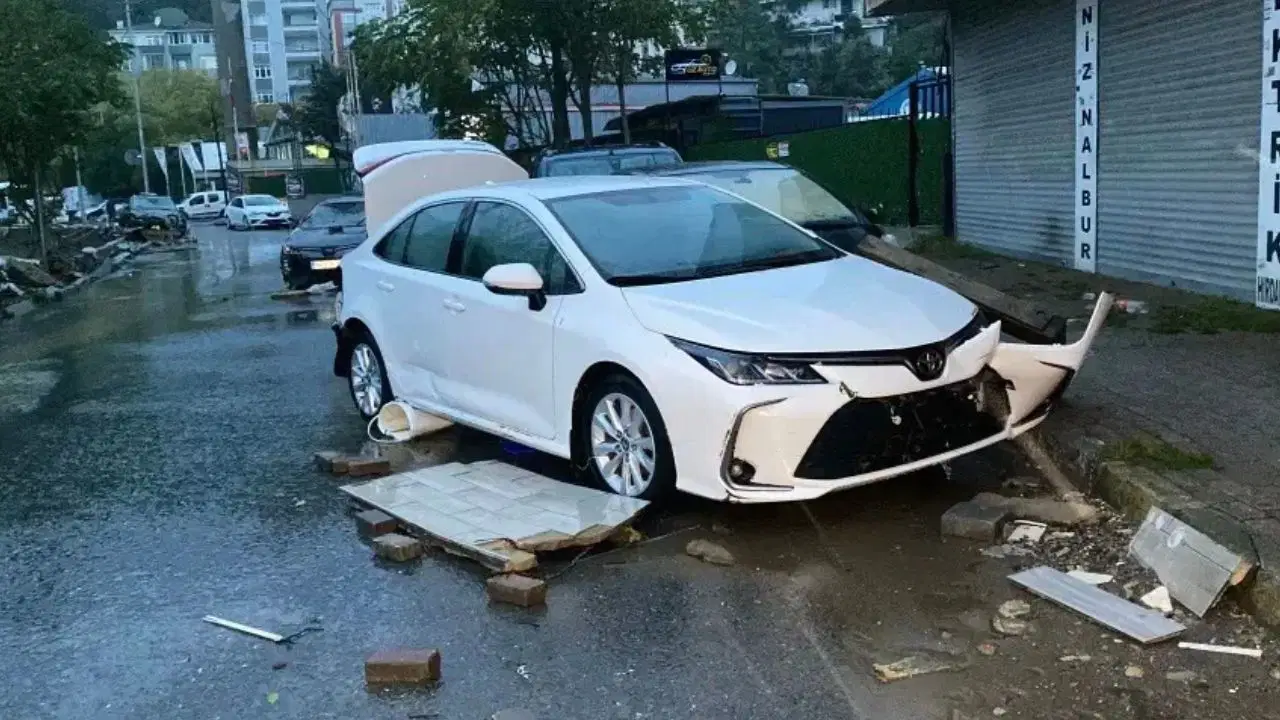
# Afetin Ardından Sualtı Kabusu: Sel Hasarlı Araç Sahipleri İçin Adım Adım Hak Arama ve Kurtarma Rehberi Şiddetli ve ani yağışların mega kentlerde yol açtığı su baskınları, yaşam alanlarının yanı sıra binlerce motorlu aracı da adeta hurdaya çeviriyor. Özellikle altyapı yetersizliği ve plansız kentleşmenin birleştiği noktalarda göle dönen cadde, alt geçit ve otoparklarda mahsur kalan otomobiller, hem fiziksel hem de elektronik olarak çok ağır hasarlar alıyor. Taşan rögarlar, dereler ve yetersiz kalan yağmur suyu tahliye kanalları yüzünden su seviyesinin cam hizasına kadar yükseldiği araçlar için sahiplerinin aklında aynı sorular yankılanıyor: "Şimdi ne olacak?", "Zararımı kim ödeyecek?" ve "Kaskom yoksa ne yapabilirim?" Bir otomobilin sel sularına teslim olması yalnızca anlık bir maddi kayıp değil, doğru adımlar atılmadığı takdirde devasa bir bürokratik ve hukuki kriz anlamına gelir. Hem teknik açıdan telafisi imkansız hatalardan kaçınmak hem de yasal hakları eksiksiz kullanabilmek için izlenmesi gereken kritik bir yol haritası bulunmaktadır. --- ## Kritik İlk Adım: Kontağa Asla Dokunmayın Sel sularına maruz kalmış bir araçla karşılaşıldığında sürücülerin içgüdüsel olarak yaptığı en büyük ve en maliyetli hata, aracın çalışıp çalışmadığını anlamak için anahtarı çevirmek veya çalıştırma (start) düğmesine basmaktır. Bu refleks, sağlam kalma ihtimali olan bir motoru saniyeler içinde tamamen çöpe dönüştürebilir. Otomobillerin içten yanmalı motorları hava ve yakıt karışımını sıkıştırarak güç üretir. Sıvılar ise gazlar gibi sıkıştırılamaz. Eğer hava emme manifolduna veya silindirlerin içine en ufak bir su sızıntısı olmuşsa, marşa basıldığı anda pistonlar yukarı doğru hareket ederken suyla karşılaşır. "Hidrolik kilitlenme" (hydro-lock) adı verilen bu fiziksel şok neticesinde; piston kolları (biyel kolları) anında bükülür, supaplar eğrilir, krank mili zarar görür ve en kötüsü motor bloğu çatlar. Bu durumun teknik felaketinin yanı sıra doğrudan sigorta hukukunu ilgilendiren boyutu da vardır. Kasko eksperleri, motordaki hasarın suyun durağan haldeyken mi yoksa motor çalışırken mi emildiğini saniyeler içinde tespit edebilmektedir. Sürücünün su birikintisi içindeki aracı çalıştırmaya çalışması veya derinliğini bilmediği suya bilerek girmesi, sigorta literatüründe "zararı ağırlaştırıcı kusur" ya da "ağır ihmal" kapsamında değerlendirilebilir. Bu tespit, sigorta şirketine tazminat ödemesini kısmen ya da tamamen reddetme hakkı tanıyabilir. Bu nedenle su çekilmiş olsa dahi motora asla marş basılmamalıdır. --- ## Olay Yerinde Delil Toplama: Sigorta Eksperine Sunulacak Dosya Nasıl Hazırlanmalı? Sular durulup aracın yanına ulaşıldığında yapılması gereken ilk iş, teknik bir müdahale değil kapsamlı bir belgeleme çalışmasıdır. İster kaskolu olsun ister kaskosuz, hak iddia edilecek her kurum (sigorta şirketi ya da belediye) somut ve inkar edilemez kanıtlar talep edecektir. 1. **Ayrıntılı Fotoğraf ve Video Çekimi:** Aracın su içindeki halini, su seviyesinin kaporta üzerindeki izini, lastiklerin ne kadarının suya gömüldüğünü net biçimde gösteren geniş ve dar açılı fotoğraflar çekilmelidir. Aracın plakasının, sokağın tabelasının ve arka plandaki belirgin yapıların aynı karede yer alması lokasyon doğrulaması açısından kritiktir. 2. **İç Mekan Tespiti:** Kapılar açıldığında taban halısının, koltukların ve torpido bölgesinin durumu, suyun içeride ulaştığı en yüksek seviye (çamur ve balçık izleri üzerinden) kaydedilmelidir. 3. **Resmi Tutanaklar:** Olay yerine müdahale eden itfaiye ekiplerinden, polis veya zabıtadan mutlaka bir "Olay Tespit Tutanağı" temin edilmelidir. Eğer resmi bir ekip bölgeye gelmemişse, bağlı bulunulan mahalle muhtarlığından o gün o cadde veya sokakta sel/su baskını yaşandığına dair ıslak imzalı bir yazı alınmalıdır. Bu belgeler, daha sonra açılacak hasar dosyalarının ya da idari yargıya taşınacak davaların temel dayanağını oluşturacaktır. --- ## Sigorta İhbar Süreci: 5 İş Günü Kuralı ve Çekici Operasyonu Aracın kaskosu varsa vakit kaybetmeden sigorta şirketinin çağrı merkezi aranmalı ve hasar ihbarı yapılmalıdır. Türk Ticaret Kanunu ve Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası ile Kasko Genel Şartları gereğince, sigortalının hasarı öğrendiği tarihten itibaren en geç **5 iş günü** içinde durumu sigortacıya bildirme yükümlülüğü bulunmaktadır. Bu sürenin aşılması, haklı bir gerekçe sunulmadığı takdirde tazminat sürecini zora sokabilir. Hasar ihbarı verilirken çekici talebi hayati bir ayrıntı barındırır: * Normal çekiciler aracı arka veya ön tekerleklerinden asarak çekebilir. Ancak sel hasarlı araçlarda elektronik şanzıman kilitli kalmış, fren sistemleri korozyona uğramış veya diferansiyel su almış olabilir. * Bu sebeple çağrı merkezinden kesinlikle **"vinçli çekici" (halk arasında bilinen adıyla ahtapot çekici)** talep edilmelidir. Araç, tekerlekleri hiç dönmeden, dört bir yanından askıya alınarak düz bir platform üzerine konulmalı ve yetkili servise bu şekilde sevk edilmelidir. --- ## Kasko Poliçelerinde "Sel ve Su Baskını" Teminatı: Hangi Poliçe Neyi Kapsar? Sürücülerin sıklıkla karıştırdığı en temel konu, Zorunlu Trafik Sigortası ile Kasko arasındaki farktır: * **Zorunlu Trafik Sigortası:** Yalnızca sizin başka araçlara veya üçüncü şahıslara verdiğiniz zararları karşılar. Kendi aracınızın sel, fırtına, dolu gibi doğal afetlerde uğradığı zararları kesinlikle karşılamaz. * **Kasko Poliçesi:** Kendi aracınızı güvence altına alır; ancak burada da poliçenin kapsamı belirleyicidir. Poliçeler genellikle Dar Kasko, Standart Kasko, Genişletilmiş Kasko ve Tam Kasko olarak dörde ayrılır. Türkiye’de yaygın olarak satılan "Genişletilmiş Kasko" poliçelerinin çok büyük bir kısmında "Doğal Afetler (Deprem, Toprak Kayması, Fırtına, Sel ve Seylap)" teminatı standart olarak yer alır. Ancak prim tutarını düşürmek amacıyla hazırlanan bazı dar kapsamlı poliçelerde bu teminat kapsam dışı bırakılmış olabilir. Ayrıca poliçede **"muafiyet"** maddesi olup olmadığı kontrol edilmelidir. Kimi poliçelerde "Sel hasarlarında %10 veya %20 oranında sigortalı muafiyeti uygulanır" gibi ibareler yer alabilir. Bu, 100 bin liralık bir hasarın 10 ya da 20 bin lirasını araç sahibinin kendi cebinden karşılayacağı anlamına gelir. --- ## Aracın Pert (Ağır Hasarlı) Sayılma Kriterleri ve Rayiç Değer Tespiti Sel suları; barındırdığı kanalizasyon atıkları, asidik kimyasallar, kum ve balçık nedeniyle otomobillerin en büyük düşmanıdır. Su seviyesi gösterge paneline, direksiyon kutusuna ve koltukların altına (burada araçların ana beyinleri ve hava yastığı modülleri bulunur) kadar ulaşmışsa, aracın tamir edilerek eski güvenli haline dönmesi neredeyse imkansızdır. Tüm kablo tesisatının oksitlenmesi, hava yastığı sensörlerinin çürümesi, motor ve şanzıman içine çamur girmesi durumunda onarım masrafı genellikle piyasa değerinin %50-60'ını aşar. Bu noktada sigorta eksperleri aracı **"Pert-Total" (Tam Ziya / Ağır Hasarlı)** işlemine tabi tutar. Araç perte ayrıldığında: 1. Sigorta şirketi, aracın olay tarihindeki serbest piyasa **rayiç değerini** belirlemekle yükümlüdür. 2. Bu değer belirlenirken popüler ikinci el ilan platformları, Türkiye Sigortalar Birliği (TSB) kasko değer listesi ve yetkili satıcı fiyatları baz alınır. 3. Araç sahibine bir mutabakatname sunulur. Araç sahibi teklif edilen bedeli düşük bulursa kabul etmek zorunda değildir; bağımsız
Selde aracı zarar görenler dikkat: Hasarı kim öder, kaskosuzlar ne yapmalı
📌 Kaynak:
www.cumhuriyet.com.tr →
Bu haber, orijinal kaynaktan derlenerek birsaniye.com editörleri tarafından yeniden yazılmıştır.
💬 Yorumlar (0)