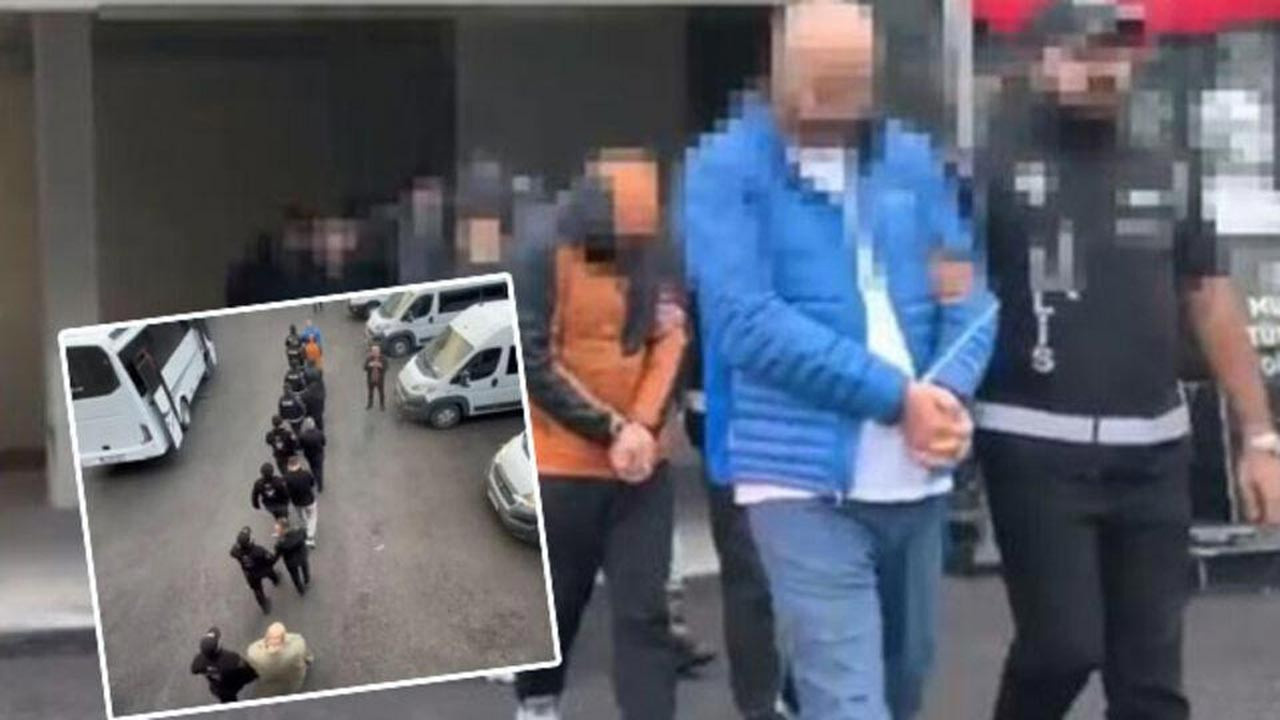
**Kocaeli’de “Mizan Operasyonu” Sonrası 52 Şüpheli Gözaltı: 31 Tutuklama, 31 Milyar Lira Üzeri Hacim** Gebze Cumhuriyet Başsavcılığı, “suç işlemek amacıyla örgüt kurma”, “suç işlemek amacıyla kurulan örgüte üye olma”, “kamu kurum ve kuruluşlarının zararına dolandırıcılık” ve “vergi usul kanununa muhalefet” suçlamalarıyla yürüttüğü geniş çaplı soruşturma neticesinde, sahte belgeler aracılığıyla 155 firmanın usulsüzlük yaptığı ve haksız vergi iadesi elde ettiği ortaya koydu. 20 ilde eş zamanlı olarak gerçekleştirilen “Mizan Operasyonu” kapsamında 52 kişi gözaltına alındı; gözaltına alınanların toplam işlem hacmi 31 milyar 300 milyon 142 bin 753 lira 34 kuruş olarak tespit edildi. Emniyet işlemlerinin ardından adliyeye sevk edilen şüphelilerden 31’i tutuklanarak cezaevine gönderildi. --- ## Detaylar ### Operasyonun kapsamı ve yürütülen süreç Mizan Operasyonu, Kocaeli merkezli bir koordinasyon birimi tarafından planlanarak, ülke genelinde 20 ilde aynı anda devreye alındı. Operasyonun temel amacı, sahte belge düzenleyerek vergi iadesi almaya çalışan örgütlü bir suç şebekesini çökertmekti. Operasyon süresince, emniyet güçleri ve savcılık ekipleri, şüpheli firmaların muhasebe kayıtlarını, banka hesaplarını ve dijital veri akışlarını inceleyerek, sahte faturalar, sahte gümrük beyannameleri ve yanıltıcı mali raporlar gibi kanıtları topladı. Şüphelilerin faaliyetleri, özellikle Kocaeli, İstanbul, Bursa ve Sakarya gibi sanayi yoğun bölgelerde yoğunlaşmıştı. Toplanan deliller, 155 farklı firmanın sahte belgelerle vergi dairesine başvurarak toplamda 31 milyar lira üzerindeki haksız vergi iadesi talep ettiği yönünde. Bu firmalar arasında, imalat, inşaat, hizmet ve ticaret sektörlerine mensup küçük ve orta ölçekli işletmeler bulunuyordu. ### Gözaltılar ve tutuklamalar Mizan Operasyonu sonucunda 52 şüpheli gözaltına alındı. Gözaltına alınanların arasında, örgütün yöneticileri, belge düzenleyicileri, muhasebe sorumluları ve bazı yerel yöneticiler yer aldı. Gözaltı süreçleri, emniyet müdürlüklerinde gerçekleştirilen sorgulamalar ve güvenlikli evrak incelemeleriyle desteklendi. Şüpheliler, “suçtan kaynaklanan malvarlığı değerlerini aklama” suçlamasıyla da değerlendirildi; bu çerçevede, örgüt üyelerinin mal varlıkları üzerindeki şüpheli hareketlilik tespit edilerek, yasalara uygun bir şekilde el konuldu. İlk duruşmalardan sonra, 31 şüpheli tutuklanarak cezaevine gönderildi; kalan 21 kişi ise yargılamanın seyrine göre serbest bırakıldı veya adli kontrol şartıyla yargılandı. ### Mali boyut ve tespit edilen zarar Soruşturma raporuna göre, sahte belge düzenleyerek gerçekleştirilen haksız vergi iadesi toplamda 31 milyar 300 milyon 142 bin 753 lira 34 kuruş tutarında bir mali zarara yol açtı. Bu tutar, sadece devletin kaybettiği vergi gelirini değil, aynı zamanda adil rekabet ortamını da bozarak dürüst işletmelerin rekabet şansını zedeledi. Operasyonun bir diğer önemli yönü, suç örgütünün vergisel usullerle mücadele eden kurumların denetim mekanizmalarını nasıl manipüle ettiğini ortaya koymasıydı. Sahte belgeler, vergi dairelerinin otomatik kontrol sistemlerine girerek, denetim süreçlerini yanıltıcı bir şekilde yönlendirdi. --- ## Arka Plan ### Vergi kaçakçılığı ve sahte belge düzenleme geleneği Türkiye’de vergi kaçakçılığı, uzun yıllardır maliye politikalarının en zorlayıcı konularından biri olmuştur. Özellikle KDV, kurumlar vergisi ve gelir vergisi gibi kalemlerde, sahte fatura ve sahte belge düzenleme yöntemleriyle haksız kazanç sağlanması sıkça rapor edilen bir suç tipidir. Bu suçun temel motivasyonu, nakit akışını gizlemek, kârı düşük göstererek vergi matrahını azaltmak ve dolayısıyla devlet bütçesine doğrudan zarar vermektir. Geçmişteki benzer operasyonlar, 2015 ve 2019 yıllarında da büyük çapta yürütülmüş, ancak Mizan Operasyonu’nun ölçeği ve kapsamı bakımından benzersiz bir nitelik taşıdığı söylenebilir. 2019’da gerçekleştirilen “Kalkan Operasyonu” da benzer bir çerçevede, sahte fatura düzenleyen bir çetenin çökertilmesiyle sonuçlanmıştı; ancak o süreçte elde edilen mali zarar, Mizan Operasyonu’nun ortaya koyduğu 31 milyar lira seviyesinin çok altında kalmıştı. ### Organize suç örgütlerinin vergisel suçlardaki rolü Suç örgütleri, geleneksel uyuşturucu, silah kaçakçılığı gibi alanların yanı sıra, mali suçlar ve özellikle vergi kaçakçılığına yönelerek, daha az riskli ama yüksek kazançlı bir alan bulmuşlardır. Bu örgütler, genellikle muhasebe uzmanları, avukatlar ve bazı bürokratlarla iş birliği içinde çalışarak, sahte belgelerin hazırlanması ve resmi kurumlara sunulması sürecini sistematik hâle getirirler. Kocaeli’deki bu şebeke, örgüt liderlerinin “kısa vadeli yüksek kazanç” hedefiyle hareket ettiği ve bu amaçla 155 farklı firmanın mali kayıtlarını manipüle ettiği bir model izledi. Bu model, örgütün içindeki uzmanların “vergi iadesi almanın en hızlı yolu” olarak sahte belge üretimini seçmesinden kaynaklandı. ### Yasal çerçeve ve önceki denetimler Bahsedilen suçlamalar, Türk Ceza Kanunu’nun 220, 221, 222 ve 244. maddeleri kapsamında ele alınmaktadır. Ayrıca “Vergi Usul Kanunu”na muhalefet suçu, vergi mükelleflerinin vergisel yükümlülüklerini ihlal ederek kamu maliyesine zarar vermesi durumunda uygulanır. Mizan Operasyonu öncesinde, ilgili vergi daireleri ve maliye müfettişleri, şüpheli firmaların dosyalarını periyodik denetimlerle incelemiş, ancak sahte belgelerin karmaşık yapısı ve örgüt içindeki koordinasyon sayesinde bu denetimler yeterli bulunmamıştı. Operasyon, bu eksikliği kapatarak, daha derinlemesine bir veri analizi ve çok kurumlu iş birliğiyle suç şebekesini ortaya çıkarmayı başardı. --- ## Uzman Görüşü ### Vergi Hukuku Uzmanı: Dr. Ayşe Kılıç (İstanbul Üniversitesi Hukuk Fakültesi) “Bu tür sahte belge düzenlemeleri, vergi kaçakçılığının en klasik yöntemlerinden biridir. Ancak burada dikkat çeken nokta, örgütlenmiş bir çete tarafından, sistematik bir şekilde 155 farklı firmayı kapsayacak şekilde yürütülmüş olmasıdır. Bu, sadece tek bir işletmenin ya da şahsın değil, bir bütün olarak ekonomik sistemin içine sızmış bir yapıyı gösteriyor.” Dr. Kılıç, aynı zamanda operasyonun teknik yönüne de değindi: “Mizan Operasyonu, dijital veri analizi, banka hareketlerinin izlenmesi ve çapraz denetim tekniklerinin bir arada kullanılmasının güzel bir örneği. Bu sayede, sahte belgelerin sadece kağıt üzerinde kalmadığını, aynı zamanda finansal akışların da izlenebildiğini görüyoruz.” ### Ekonomi Analisti: Mehmet Yılmaz (Borsa ve Finans Araştırma Enstitüsü) “31 milyar lira tutarındaki haksız vergi iadesi, sadece bir mali kayıp değil, aynı zamanda adil rekabetin de ciddi şekilde zedelendiği anlamına geliyor. Dürüst işletmeler, vergilerini tam ve zamanında ödeyerek rekabet avantajı elde ederken, bu tür sahte iade alan firmalar haksız bir mali avantaj elde ediyor.” Yılmaz, ayrıca uzun vadeli etkileri değerlendirdi: “Bu tür büyük çaplı vergi kaçakçılık olayları, yatırımcı güvenini sarsabilir. Özellikle Kocaeli gibi sanayi merkezlerinde, işletmelerin maliyet yapısı ve vergi politikaları üzerindeki belirsizlik, yeni yatırımların gecikmesine ya da ertelenmesine yol açabilir.” ### Kriminoloji Profesörü: Prof. Dr. Selim Arslan (Ankara Üniversitesi) “Organize suç örgütlerinin vergisel suçlara yönelmesi, suç tiplerinin evrimleştiğini gösteriyor. Geleneksel suçların yanı sıra, ‘beyaz yaka’ suçların da artması, güvenlik birimlerinin bu alandaki uzmanlığını artırması gerektiği anlamına geliyor.” Prof. Arslan, yasal reform ihtiyacına da değindi: “Mevcut yasal çerçeve, sahte belge düzenlemelerini ve vergi kaçakçılığını yeterince caydırıcı bir şekilde ele almıyor. Daha sıkı denetim mekanizmaları, elektronik belge yönetim sistemlerinin zorunlu kılınması ve suç örgütlerine yönelik daha etkili para aklama önlemleri geliştirilmelidir.” --- ## Olası Etkiler ### Kamu maliyesine kısa ve orta vadeli yansımalar - **Mali kaybın telafisi:** Şüpheli firmalardan elde edilen haksız vergi iadesi miktarı, tahakkuk ettirilen vergi gelirlerinden düşülerek, maliyetin bir kısmı geri alınabilir. Ancak, iade edilen tutarın geri alınması sürecinin uzun sürmesi ve yasal itirazların olası olması, devlet bütçesinde kısa vadeli bir boşluk yaratabilir. - **Denetim maliyetlerinde artış:** Bu tür büyük ölçekli suçların ortaya çıkması, maliye müfettişliği ve vergi dairelerinin denetim kapasitesini artırma zorunluluğunu doğurabilir. Yeni denetim prosedürleri, yazılım yatırımları ve personel eğitimleri ek bütçe kalemleri olarak ortaya çıkabilir. ### İş dünyası ve yatırım ortamı - **Rekabet ortamının yeniden dengelenmesi:** Haksız vergi iadesi alan firmalar, maliyet avantajı elde ederken, dürüst işletmeler daha yüksek vergi yükü altında kalıyordu. Operasyon sonrası, bu dengesizlik ortadan kalktığında, sektörde fiyat rekabeti ve kâr marjları yeniden şekillenebilir. - **Yatırımcı güveni:** Büyük çaplı bir vergi kaçakçılığı skandalı, özellikle dış yatırımcıların Türkiye’deki vergi sistemine olan güvenini sarsabilir. Yabancı sermaye girişlerinde temkinli davranma eğilimi, yeni projelerin gecikmesine neden olabilir. ### Hukuki ve adli süreçler - **Mahkeme yüklülüğü:** 52 şüpheliye ilişkin yargı süreci, adli sistemde bir yük oluşturabilir. Özellikle malvarlığı konularının “aklama” suçu kapsamında ele alınması, uzun süren mali analiz ve bilirkişi raporları gerektirebilir. - **Ceza reformu tartışmaları:** Uzmanların önerdiği gibi, mevcut ceza ve para cezalarının caydırıcılığının artırılması için yasal düzenlemeler gündeme gelebilir. Bu kapsamda, vergi kaçakçılığı ve sahte belge düzenleme suçlarına yönelik hapis cezalarının artırılması ya da para cezalarının gelir üzerinden oranlanması gibi öneriler tartışılabilir. ### Toplumsal algı ve güven - **Kamu kurumlarına duyulan güven:** Vergi daireleri ve maliye müfettişliği, sahte belgelerle yanıltılmış olması nedeniyle bir güven kaybı yaşayabilir. Ancak, Mizan Operasyonu’nun başarılı sonuçları, bu kurumların suçla mücadelede etkin bir rol oynadığını göstererek, toplumsal güveni yeniden inşa etme potansiyeli taşır. - **Medya ve halkın farkındalığı:** Operasyonun geniş yankı bulması, vergi kaçakçılığı ve sahte belge düzenleme konularının halk arasında daha fazla tartışılmasına yol açabilir. Bu durum, vatandaşların kendi mali sorumluluklarını daha dikkatli yerine getirmesine ve şirketlerin de şeffaflık ilkesine daha fazla önem vermesine neden olabilir. --- ## Sonuç Kocaeli’de yürütülen Mizan Operasyonu, Türkiye’nin vergi kaçakçılığına karşı yürüttüğü mücadelede bir dönüm noktası olarak değerlendirilebilir. 20 ilde eş zamanlı olarak gerçekleştirilen operasyon, 155 farklı firmanın sahte belge düzenleyerek 31 milyar lira üzerindeki haksız vergi iadesi elde ettiğini ortaya koydu. Şüphelilerin toplamda 52 kişi gözaltına alınması, 31 kişinin tutuklanması ve malvarlıklarına el konulması, suç örgütünün yapısal olarak çökertilmesi anlamına geliyor. Operasyonun başarısı, sadece bir suç şebekesinin çökertilmesiyle sınırlı kalmayıp, aynı zamanda vergi denetim sistemlerinin ne kadar kırılgan olabileceğini de gözler önüne serdi. Uzmanların vurguladığı gibi, sahte belge düzenleme ve organize vergi kaçakçılığı, geleneksel suçların ötesinde, “beyaz yaka” suçların da kapsamına girmiş durumda. Bu durum, hem yasal çerçevenin güçlendirilmesi hem de denetim mekanizmalarının teknolojik altyapısının artırılması gerektiğini ortaya koyuyor. Kamu maliyesi açısından, elde edilen 31 milyar liralık kaybın bir kısmının geri alınması beklenirken, aynı zamanda denetim maliyetlerinin yükselmesi ve adli süreçlerin uzun sürebileceği gerçeğiyle karşı karşıyayız. İş dünyasında ise, dürüst işletmelerin rekabet avantajı yeniden sağlanacak, ancak yatırımcıların güveninin tam olarak geri kazanılması zaman alabilir. Uzman görüşleri, mevcut yasal düzenlemelerin daha caydırıcı hale getirilmesi, elektronik belge yönetiminin zorunlu kılınması ve kara para aklama ile mücadele prosedürlerinin sıkılaştırılması gerektiğini işaret ediyor. Bu önerilerin hayata geçirilmesi, benzer suçların önüne geçmek ve vergisel adaleti sağlamak açısından kritik önem taşıyor. Son olarak, Mizan Operasyonu’nun kamuoyunda yarattığı farkındalık, vergi kaçakçılığına karşı toplumsal bir bilinç oluşturabilir. Şeffaflık, denetim ve yasal uyum konularının ön planda tutulduğu bir yaklaşım, hem devletin mali bütünlüğünü koruyacak hem de ekonomik aktörlerin uzun vadeli sürdürülebilirliğini destekleyecektir. Bu bağlamda, yetkililerin operasyonun elde ettiği bulguları sadece ceza süreçlerine değil, aynı zamanda sistemsel reformlara da dönüştürmesi, Türkiye’nin vergi politikalarını daha sağlam ve güvenilir bir temele oturtması açısından hayati bir adım olacaktır.
31 milyar dolarlık haksız kazanç operasyonu ortaya çıktı, hükümet soruşturuyor
📌 Kaynak:
halktv.com.tr →
Bu haber, orijinal kaynaktan derlenerek birsaniye.com editörleri tarafından yeniden yazılmıştır.
💬 Yorumlar (0)